La catastrophe financière qui a révolutionné les paiements : les origines d’un modèle de concurrence monopolistique
J’ai toujours été fasciné par ces instants où une simple maladresse bouleverse l’économie mondiale. En quarante ans d’expérience entrepreneuriale, j’ai vu comment les erreurs les plus flagrantes peuvent, contre toute attente, engendrer des succès fulgurants. L’histoire de Visa et de la concurrence monopolistique en est l’illustration parfaite : une initiative bancaire ratée, BankAmericard, s’est transformée en un monopole planétaire, grâce à une infrastructure invisible qui domine aujourd’hui les flux financiers mondiaux. Comment une erreur a-t-elle pu donner naissance à un tel modèle de concurrence monopolistique ?
 La catastrophe financière qui a révolutionné les paiements
En 1966, Joseph Williams, alors cadre chez Bank of America, fait face à un désastre sans précédent. Son projet BankAmericard, censé démocratiser le crédit, tourne au cauchemar : 60 millions de cartes sont expédiées à la va-vite, sans vérification préalable. Cette décision précipitée me rappelle, d’ailleurs, mes propres erreurs de jeunesse, comme le lancement de ma première entreprise d’articles scolaires sans étude de marché approfondie.
Les répercussions ne se font pas attendre : les impayés s’envolent, des familles sombrent dans l’endettement, et Wall Street s’alarme face à des taux de défaut record. Pourtant, au milieu de ce chaos, une révélation émerge : les consommateurs adorent cette nouvelle liberté de paiement. Cette prise de conscience n’est pas sans évoquer le pivot que nous avons dû opérer en 2024 avec ma startup technologique, lorsque nous avons dû nous adapter en urgence aux besoins réels du marché.
Le système, cependant, s’effondre sous son propre poids. Chaque établissement bancaire gère sa propre version de la carte, plongeant le marché dans une anarchie administrative. Les commerçants, excédés, et les clients, perdus, finissent par exaspérer Bank of America.
Une telle fragmentation exigeait une solution radicale. C’est ainsi qu’est née l’idée de créer Visa.Ceci permit aux acteurs d’être unifiés sous une même enseigne.
Comment Dee Hockil ,a-t-il bâti le modèle de concurrence monopolistique de Visa?
C’est dans ce contexte que Dee Hock, un cadre alors peu connu, entre en scène. Alors que Bank of America lui confie la gestion du système dans l’Ouest américain, il saisit cette opportunité avec une vision claire : reconstruire l’infrastructure de zéro.
Un diagnostic implacable : le chaos des banques
Son analyse est implacable : le problème ne réside pas dans la carte en elle-même, mais dans l’absence totale de coordination. Chaque banque agit pour son propre compte, sans aucune confiance mutuelle.
Un diagnostic implacable : le chaos des banques
Hock comprend alors qu’il faut éviter une guerre stérile entre les acteurs. Pour ce faire, il propose un modèle inédit : une concurrence monopolistique, où un réseau unifié permet à chaque membre de conserver une certaine autonomie, tout en respectant des règles communes.
Sa solution ? Créer une entité indépendante, gouvernée collectivement par l’ensemble des participants. Il invente même un néologisme pour décrire sa philosophie :« chaordique », un mélange de chaos et d’ordre. Cette approche, parfaitement alignée avec ma propre vision entrepreneuriale, montre qu’il faut parfois accepter une désorganisation maîtrisée pour innover. Nous avions, par exemple, appliqué des principes similaires lors de notre expansion internationale dans l’export d’articles de bureau.
La naissance d’un protocole financier universel
Ainsi, en 1970, Visa voit officiellement le jour. Non pas comme une simple extension bancaire, mais comme un protocole financier universel, comparable à Internet, mais dédié à l’argent. Hock pose alors les bases d’un modèle de concurrence monopolistique : Visa devient l’infrastructure incontournable, tout en laissant aux banques la liberté de proposer des offres différenciées (cartes classiques, Visa Premier…).
Lire aussi
18 Règles pour devenir riche et atteindre la liberté financière : les secrets de Max Piccinini
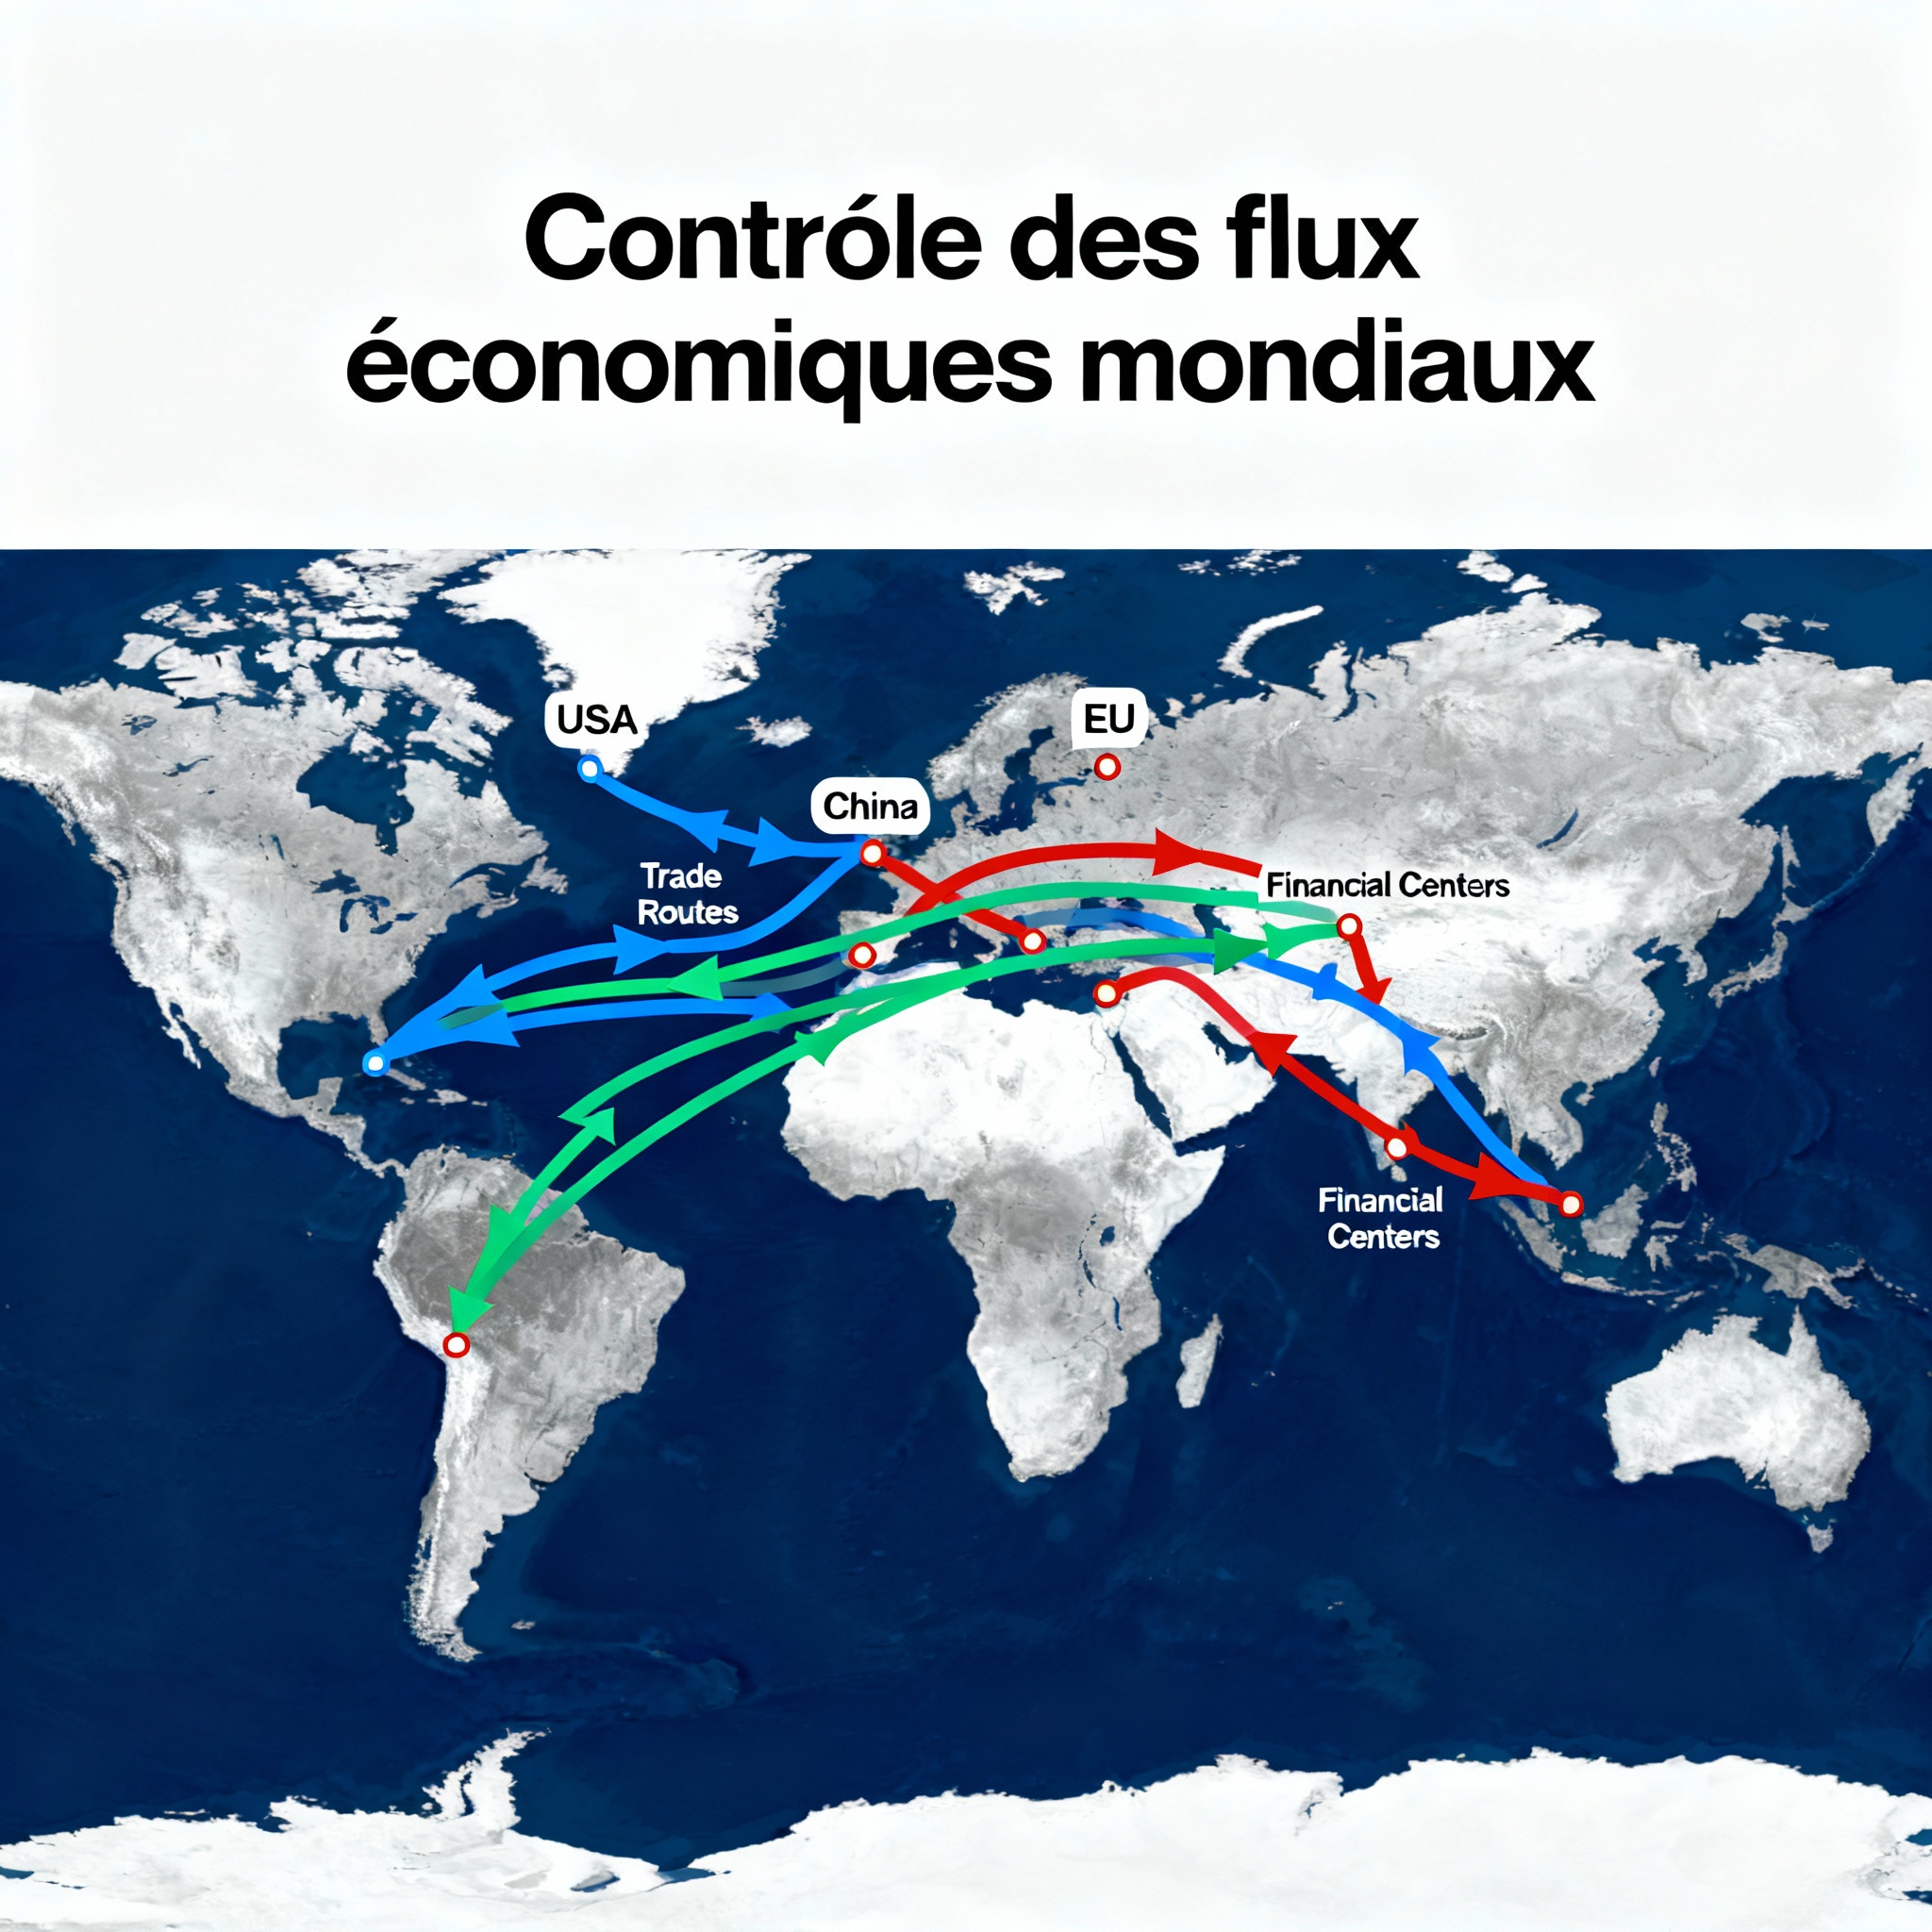
Un contrôle discret sur les flux économiques : Visa et la concurrence monopolistique en action
Aujourd’hui, Visa traite plus de 13 000 milliards de dollars par an. Pour mieux visualiser ce chiffre, imaginez l’équivalent de 20 000 SMIC français dépensés chaque seconde. Pourtant, cette entreprise ne possède aucune banque, ne prête aucun argent, et ne vend aucun produit tangible. Son pouvoir réside dans le contrôle d’une infrastructure invisible, reliant acheteurs et vendeurs à l’échelle mondiale.
Visa incarne ainsi la concurrence monopolistique à son apogée : bien qu’elle ne détienne aucun monopole légal, son réseau est si dominant qu’il en devient une norme de facto. Quelques exemples marquants illustrent cette influence discrète :
- L’affaire WikiLeaks (2010) : Visa bloque délibérément les transactions vers la plateforme.
- Les sanctions contre la Russie (2022) : suspension immédiate des opérations, privant des millions de personnes d’accès aux paiements internationaux.
- L’expansion en Afrique : partenariats avec les gouvernements pour numériser les aides sociales et les systèmes fiscaux.
Son habileté à influencer les flux économiques me rappelle une leçon cruciale. De cette expérience, j’ai tiré des principes que j’applique encore aujourd’hui : dans le monde des affaires, maîtriser les réseaux s’avère souvent plus stratégique que posséder les moyens de production. Notre expérience dans l’export nous l’a d’ailleurs confirmé : les canaux de distribution déterminent fréquemment la réussite d’une entreprise.
L’ironie de l’histoire ? Les principaux actionnaires de Visa sont des investisseurs privés (BlackRock, Vanguard, fonds spéculatifs), qui, sans jamais utiliser une carte Visa, profitent de chaque transaction mondiale. Ils ont compris une vérité fondamentale : posséder les routes rapporte bien plus que posséder les véhicules.
Les enseignements d’un monopole moderne pour les entrepreneurs
Cette histoire m’a appris des principes que j’applique encore aujourd’hui. Mon propre parcours confirme l’importance de cette capacité d’adaptation.
Le vrai pouvoir économique ne consiste pas à créer le meilleur produit, mais à devenir l’infrastructure indispensable — une stratégie clé en matière de concurrence monopolistique. Visa domine sans magasins, sans service client visible, et sans marketing produit agressif.
Sa réaction face à l’innovation technologique est, à cet égard, exemplaire. Quand Apple lance Apple Pay, que PayPal étend ses services, ou que les cryptomonnaies émergent, Visa ne les combat pas. Au contraire, elle les intègre et les rend dépendantes de son réseau. Chaque « révolution » FinTech finit par devenir un nouveau canal pour son écosystème. En transformant ses concurrents en partenaires, Visa consolide sa position de leader.
Cette capacité d’adaptation résonne particulièrement avec mon parcours. Plutôt que de résister au changement, il faut l’anticiper et le canaliser. C’est précisément ce que nous avons fait en pivotant vers le netlinking et la formation digitale.
En définitive, Visa a su exploiter les mécanismes de la concurrence monopolistique pour s’imposer comme l’infrastructure invisible de l’économie mondiale. Son succès repose sur une leçon universelle : dans un marché saturé, devenir la norme est plus puissant que d’écraser la concurrence. Pour les entrepreneurs, cette histoire est un rappel : innover, c’est parfois transformer une erreur en opportunité, et une infrastructure en empire — une stratégie clé pour quiconque souhaite dominer un secteur en concurrence monopolistique.
Merci d’avoir lu.
Découvrez ma formation : « Transformation & Innovation : 7 étapes pour revitaliser votre entreprise, trouvez votre niche et vous démarquez dans un marché saturé”.